Бюджет семьи: шаг за шагом к пятерке
194
Зачем вообще нужен семейный бюджет

** изображение создано или обработано с помощью ИИ.
Начните с простого эксперимента. Не нужно сразу строить сложные таблицы. Просто неделю записывайте каждую трату — от утреннего кофе до спонтанной подписки. Уже через 2-3 дня заметите, как формируются «денежные протечки»: те суммы, которые тратите на автомате и потом о них забываете.
Этот самоаудит — не приговор, а источник возможностей. Например, осознав ежемесячные расходы на кофе с собой, можете принять решение, которое будет работать на вас, а не против.
Кто-то действительно купит домашнюю кофемашину, она окупится за несколько месяцев. А кто-то поймет, что эти 10 минут в очереди — его единственное время наедине с собой, и трата оправдана. Суть не в отказе, а в выборе.
Финансовый план — это ваш навигатор по целям. Он отвечает не на вопрос «На что мне нельзя тратить?», а на вопрос «Что для меня важно?». Хотите съездить в отпуск, не влезая в долги? Откладывать на обучение? Иметь подушку безопасности, чтобы спокойно сменить работу? Бюджет показывает, какие ежедневные решения приближают вас к этим целям, а какие — отдаляют.
Контроль начинается не с лишений, а с ясности. Когда видите полную картину, перестаете бороться с деньгами и начинаете управлять ими. Меняете чувство вины за спонтанную покупку на спокойное решение — сегодня я потратил на это, значит, завтра направлю средства в другую категорию.
Это ваши деньги и жизнь. Управляя первыми, создаете ту версию второй, о которой мечтаете.
Шаг первый: считаем, сколько реально зарабатываем

** изображение создано или обработано с помощью ИИ.
Большинство из нас считает доходом сумму в трудовом договоре. Но реальность иная — это средства, которые остаются после всех обязательных выплат: налогов, ипотеки, кредитов и страховок. Именно этими «чистыми» деньгами распоряжаетесь.
Частая ошибка — игнорировать случайные заработки. Премия, подработка на выходных, гонорар за разовый заказ — если их не учитывать, общая картина доходов искажается. Бюджет, построенный на одной лишь зарплате, будет неполным, может лишить мотивации.
Как это применить на практике:
- Определите свой реальный доход. Проанализируйте поступления за последние три месяца. Сложите все источники — от зарплаты до самых небольших побочных платежей — разделите на три. Эта цифра куда ближе к истине, чем просто оклад.
- Разделите доходы на два типа. Стабильный фундамент: зарплата, арендные платежи. Это основа для обязательных трат и планирования. Переменные поступления: фриланс, премии, подарки. Эти средства — финансовый резерв или возможность для более смелых целей.
Что делать при нестабильном заработке? Главное правило — ориентируйтесь на минимально гарантированный доход. Постройте свой бюджет на той сумме, которую получаете даже в самый слабый месяц.
Все, что пришло сверху, сразу направляйте в сбережения, инвестиции или на заранее определенные крупные покупки. Этот подход снимает тревогу, учит управлять даже самыми непредсказуемыми финансовыми потоками.
Шаг второй: изучаем, куда уходит каждая копейка
** изображение создано или обработано с помощью ИИ.
Ваша задача — зафиксировать каждую копейку. Не делите траты на «важные» и «стыдные». Просто записывайте всё: от квартплаты до той самой шоколадки, купленной у кассы.
Именно эти мелочи, которые мы забываем через минуту, образуют те самые «дыры» в кошельке. Выберите самый простой способ: блокнот, заметки в телефоне или приложение для учета. Главное — делать это сразу, в момент расхода.
Чтобы систематизировать хаос, разделите все свои платежи на три потока:
- Обязательства. Это то, что должны оплатить в первую очередь: аренда, коммунальные услуги, транспорт до работы, платежи по кредитам. Эти суммы обычно фиксированы и не подлежат обсуждению.
- Жизнь и комфорт. Сюда входят продукты, одежда, обеды в кафе, кино, другие повседневные радости. Эта категория — самая гибкая для изменений.
- Ваше будущее. Это не просто «остаток», а отдельная статья. Сразу откладывайте деньги на отпуск, подушку безопасности или крупную покупку. Считайте эти средства потраченными на себя из будущего.
Анализ покажет вам не проблемы, а возможности. Можете обнаружить, что еженедельные заказы суши обойдутся вам в сумму, которой хватило бы на курс массажа. Это не призыв к аскетизму, а возможность перераспределить ресурсы в пользу того, что сделает по-настоящему счастливее.
Как только увидите всю картину целиком, управление деньгами превратится из источника стресса в инструмент для создания той жизни. О которой вы мечтаете.
Шаг третий: составляем реальный план расходов
** изображение создано или обработано с помощью ИИ.
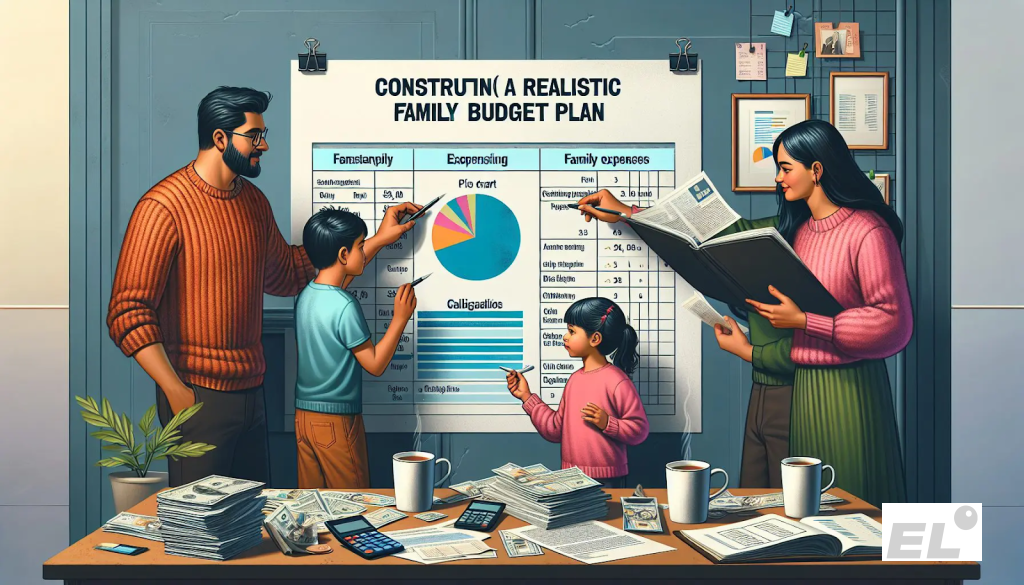
Теперь, когда видите полную картину своих финансов, можно строить маршрут. Не строгий график, а гибкий план, который работает на вас, а не против вас.
Возьмите за основу принцип 50/30/20. Это не догма, а проверенный ориентир: 50% дохода направьте на essentials: жилье, коммуналку, базовое питание, проезд. 30% оставьте для жизни: книги, кино, увлечения, кафе. 20% сразу отделите на будущее — подушку безопасности и крупные цели.
Первые недели план будет требовать корректировки. Вы неизбежно ошибетесь в расчетах для категории: продукты или развлечения. Это не провал, а часть процесса — просто скорректируйте суммы.
Секрет устойчивой мотивации — в визуализации цели. Цифра в таблице безлика, а фотография места, в которое хотите поехать, или график роста ваших сбережений — это конкретный образ успеха. Когда видите, ради чего отказываетесь от пятого кофе с собой, это перестает быть лишением.
Финансовая осознанность — это навык, который стоит передавать детям. Помогите им вести учет карманных денег: пусть они на практике поймут, как небольшой, но регулярный отказ от мелочи приводит к желанной покупке. Этот опыт станет их личным финансовым фундаментом.
Если захотите закрепить знания, загляните в онлайн школу подготовки к ЕГЭ. Грамотное обращение с цифрами, логикой помогает и взрослым при планировании финансов.
Шаг четвертый: создаем подушку безопасности и копим на цели

** изображение создано или обработано с помощью ИИ.
Любой бюджет бессмысленен без запаса. Подушка безопасности — страховка от неожиданностей. Потеря работы, болезнь, ремонт — все это лучше встречать с запасом в три–шесть месячных расходов. Можно начинать с малого, даже тысяча рублей в месяц уже делает разницу.
Дальше подключайте цели. Их стоит делить на краткосрочные (подарок, отпуск), средние (курсы, техника) и долгосрочные (жильё, обучение ребенка). Чтобы не перепутать приоритеты, используйте простой чек-лист:
- Определите сроки и сумму цели.
- Разделите сумму на количество месяцев.
- Поставьте автоплатеж или отдельный счёт.
- Не тратьте накопленное без веской причины.
Поначалу кажется, что копить — скучно. Но когда видишь, как растет баланс, появляется азарт. А главное — уверенность, что деньги теперь работают на вас, а не наоборот.
Типичные ошибки и как их избежать
** изображение создано или обработано с помощью ИИ.
Частые ошибки в личных финансах кажутся мелочами, но именно из них складываются серьезные потери.
Пренебрежение мелкими расходами. Большинство записывает крупные траты — аренду, коммуналку, покупки. А вот кофе, перекусы и «мелочи по дороге» часто остаются без внимания. В итоге именно они незаметно съедают ощутимую часть бюджета.
Завышенные ожидания по доходам. Планировать стоит из того, что уже есть, а не из того, что «вот-вот придёт». Лучше приятно удивиться лишним деньгам, чем искать, где занять.
Отсутствие регулярности. Один пропущенный месяц способен перечеркнуть все усилия. Проверка бюджета должна быть привычкой — как чистка зубов или воскресная уборка. Удобно выбрать один день в неделю, устраивать себе «финансовый душ» — короткий пересмотр доходов и расходов. Это помогает трезво смотреть на деньги, быстро возвращать контроль.
И главное — не стремитесь к идеалу. Семейный бюджет не экзамен, где ставят оценки. Это инструмент, который помогает понимать себя и свои цели. Ошибки здесь не провал, а опыт. Когда относишься к деньгам спокойно, с юмором, учёт превращается не в обязанность. А в способ жить осознаннее.
Шаг пятый: превращаем привычку в систему

** изображение создано или обработано с помощью ИИ.
Через пару месяцев заметите: считать деньги стало так же естественно, как чистить зубы по утрам. Это верный знак — ваш бюджет превратился из временного эксперимента в надежную систему.
Вполне вероятно, появятся и новые, более амбициозные цели: инвестиции, серьёзный ремонт, собственная школа английского. Теперь есть фундамент, чтобы вписать их в свой план без паники.
Финансовая осознанность — это марафон, а не спринт. Здесь важна не жёсткость ограничений, а регулярность небольших шагов.
Многие говорят: «Бюджет — это клетка».
На деле же он — пропуск на свободу. Свободу от вечного вопроса «хватит ли?», от тревоги перед очередным платежом. Вы перестанете гадать — просто знаете. И это знание даёт ту самую «пятерку» по жизни — уверенность, что ваше завтра в ваших руках. А мечты — это просто цели с четкими сроками.
Хочешь начать готовиться, но остались вопросы?
Заполни форму, и мы подробно объясним, как устроена подготовка к ЕГЭ и ОГЭ в ЕГЭLAND